Key takeaways
- Ferrari heeft zijn prognoses voor 2026 verhoogd na sterke financiële resultaten in het derde kwartaal.
- De nettowinst steeg tot 430 miljoen euro, wat leidde tot een stijging van 14 procent in de winst per aandeel.
- De operationele efficiëntie verbeterde, met een stijging van de EBIT-marge tot 29,7 procent.
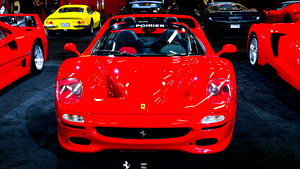
Na sterke financiële resultaten in het derde kwartaal heeft de Italiaanse fabrikant van luxeauto’s Ferrari zijn prognoses voor het volledige boekjaar 2026 naar boven bijgesteld. Het bedrijf boekte zowel een hogere omzet als een hogere nettowinst dan in dezelfde periode vorig jaar.
Ambitieuze langetermijndoelstellingen
Voor het boekjaar 2026 verwacht de autofabrikant nu een netto-omzet van ongeveer 7,65 miljard euro, waarbij de gecorrigeerde winst naar verwachting meer dan 9,85 euro per aandeel zal bedragen. Dat is hoger dan de eerdere ramingen van 7,6 miljard euro omzet en een gecorrigeerde winst van meer dan 9,68 euro per aandeel.
De nieuwe prognoses wijzen ook op een aanzienlijke groei ten opzichte van de resultaten over 2025. Toen boekte het bedrijf een omzet van 7,15 miljard euro en een gecorrigeerde winst van 8,96 euro per aandeel.
Sterke kwartaalgroei
De meest recente kwartaalcijfers onderstrepen het sterke momentum van het bedrijf. De nettowinst voor aandeelhouders steeg tot 430 miljoen euro, tegenover 381 miljoen euro in dezelfde periode een jaar eerder. De winst per aandeel nam daardoor met 14 procent toe, van 2,14 naar 2,44 euro.
Operationele efficiëntie
Ook de operationele efficiëntie verbeterde. De EBIT steeg met 12 procent tot 563 miljoen euro, waardoor de EBIT-marge toenam van 28,4 naar 29,7 procent. De EBITDA steeg eveneens met 12 procent, tot 753 miljoen euro. De bijbehorende marge kwam uit op 39,7 procent.
Ferrari boekt hogere kwartaalomzet
Gedurende dit kwartaal groeide de totale omzet met 7,4 procent tot 1,896 miljard euro, vergeleken met de eerder gerapporteerde 1,766 miljard euro. (lv)
Volg Business AM ook op Google Nieuws
Wil je toegang tot alle artikelen, geniet tijdelijk van onze promo en abonneer je hier!