De Belgische inflatie is in oktober geklommen tot 5,26 procent, het hoogste peil sinds april 2023. Lonen en uitkeringen worden via de index bijgestuurd. Maar het pensioenkapitaal dat zelfstandigen zelf opbouwen, heeft die bescherming niet. Wie zijn spaargeld minder laat opbrengen dan de inflatie, verliest elke maand koopkracht. Bij pensioenfonds Amonis, dat zijn leden twee jaar op rij 6,5 procent netto toekende, is net dat het hoofddoel: de inflatie verslaan.
Energie duwt de prijzen omhoog
Dat blijkt uit de cijfers die Statbel donderdag publiceerde. In september bedroeg de inflatie nog 4,69 procent. De sprong komt vooral van energie: aardgas kost 52,5 procent meer dan een jaar geleden, stookolie 30,8 procent en elektriciteit 23,7 procent. De spanningen in het Midden-Oosten zetten de aanvoer van gas en olie naar Europa onder druk.
De gezondheidsindex steeg naar 4,53 procent. De spilindex werd deze maand niet overschreden, maar het Planbureau verwachtte vorige maand nog dat dat in november wel zal gebeuren.
Wat inflatie doet met spaargeld
Voor wie loon of een uitkering ontvangt, wordt een deel van de prijsstijging later gecompenseerd via de automatische indexering. Pensioenkapitaal dat je zelf opbouwt, kent die bescherming niet. Daar telt maar één vraag: brengt het meer op dan de inflatie?
Een eenvoudige rekensom maakt het concreet. Bij 5,26 procent inflatie verliest een kapitaal van 100.000 euro op één jaar ruim 5.000 euro aan koopkracht, als het niets opbrengt. Een klassiek tak 21-contract dat 2 tot 2,75 procent rendeert, zoals sommige verzekeraars in 2025 toekenden, compenseert dat maar voor de helft. In reële termen krimpt het kapitaal dan nog altijd.
“De inflatie verslaan” als hoofddoel
Bij pensioenfonds Amonis, dat zich specialiseert in het aanvullend pensioen voor zelfstandigen en vrije beroepen, is koopkrachtbehoud het uitgesproken doel. “Ons hoofddoel is het verslaan van de inflatie of het bewaren van de koopkracht voor onze aangeslotenen”, zegt CEO Tom Mergaerts.
Het not-for-profitfonds, waarvan de leden zelf vertegenwoordigd zijn in de algemene vergadering en de raad van bestuur, kende zijn leden in 2024 en 2025 telkens 6,5 procent netto toe. Over tien jaar bekeken gaat het om gemiddeld zo’n 4 procent per jaar. Dat globale rendement bestaat uit een basisinterest, voor het sociaal VAPZ 1,2 procent in 2026, plus een jaarlijkse winstdeelname. Beheerskosten op de opgebouwde reserve rekent het fonds niet aan, de instapkost bedraagt 3 procent. Volgens Mergaerts komt dat door de structuur: geen aandeelhouders en geen tussenpersonen, waardoor het grootste deel van de resultaten naar de aangeslotenen gaat. Hij benadrukt wel dat rendementen uit het verleden geen garantie bieden voor de toekomst.
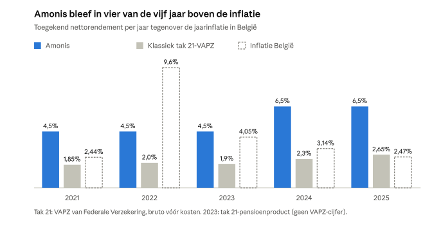
Bronnen: Amonis (toegekend nettorendement), Federale Verzekering (tak 21, bruto), Statbel via Wereldbank/FRED (jaarinflatie) · 2021-2025
Alleen in 2022, toen de inflatie piekte op 9,6 procent, bleef het rendement duidelijk achter. Over de vijf jaar samen groeide een spaarpot bij Amonis met zo’n 29 procent, terwijl de prijzen met zo’n 23 procent stegen.
Twee deadlines voor zelfstandigen
De inflatiepiek valt samen met twee andere ontwikkelingen die zelfstandigen raken.
- 31 december: hogere VAPZ-plafonds voor 2026. Door de nieuwe wet op de aanvullende pensioenen mogen zelfstandigen dit jaar tot 4.251,39 euro storten in het VAPZ en tot 4.891,60 euro in het sociaal VAPZ. Wie het oude maximum al stortte, kan nog bijleggen. Ook dat bedrag is aftrekbaar. Omdat VAPZ-bijdragen als sociale bijdragen gelden, recupereert een zelfstandige via belastingen en sociale bijdragen samen tot 62 procent van zijn storting. Ook zelfstandigen in bijberoep kunnen voortaan instappen.
- 1 januari 2027: de pensioenhervorming gaat in. Wie vervroegd met pensioen gaat zonder aan de loopbaanvoorwaarde te voldoen, krijgt voortaan een malus op het wettelijk pensioen. Voor wie geboren is vanaf 1975 loopt die op tot 5 procent per jaar. Dat maakt een aanvullend pensioen voor wie eerder wil stoppen nog belangrijker.
Koopkrachtbehoud is een belangrijk aandachtspunt bij de opbouw van je aanvullend pensioen. Ontdek hoe Amonis dat aanpakt.
Dit artikel is geen beleggingsadvies. In het verleden behaalde rendementen bieden geen garantie voor de toekomst.
Bronnen: VRT NWS, Amonis, Forum for the Future, P&V