Key takeaways
- Sergio Ermotti, de CEO van UBS, stelt dat Frankrijk strengere begrotingsdiscipline nodig heeft om zijn oplopende schuld aan te pakken.
- Door de volatiliteit op de markten liggen de Franse financieringskosten nu hoger dan die van Italië en Griekenland.
- Politieke instabiliteit en stijgende tekorten dreigen het land in een staatsfaillissement te storten.
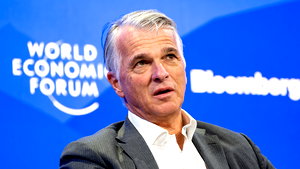
Sergio Ermotti, de CEO van UBS, heeft gewaarschuwd dat Frankrijk zijn oplopende schuldenlast niet met kleine aanpassingen kan oplossen. In een gesprek met CNBC zei hij dat ingrijpende en strenge begrotingsmaatregelen noodzakelijk zijn om de financiële lasten van het land aan te pakken.
‘Frankrijk kan leren van landen uit eurozonecrisis’
Ermotti trok een parallel met de crisis in de eurozone van meer dan tien jaar geleden en wees erop dat landen als Portugal, Griekenland, Italië en Spanje een ingrijpende economische herstructurering hebben doorgemaakt en vervolgens tot de best presterende landen van Europa zijn uitgegroeid.
Hij suggereerde dat Frankrijk wellicht een vergelijkbare gedisciplineerde aanpak moet volgen om weer op een duurzaam groeitraject te komen.
Stijgende financieringskosten
De urgentie van deze situatie komt tot uiting in de stijgende kosten van Franse staatsobligaties, of OAT’s. Het rendement op de 10-jarige benchmark bereikte onlangs 4,7689 procent, wat betekent dat Frankrijk nu te maken heeft met hogere financieringskosten dan Italië of Griekenland. Marktanalisten, waaronder Mitch Reznick van Federated Hermes, constateren dat beleggers de Franse staatsschuld meer beschouwen als die van de periferie van de eurozone dan als die van de stabiele kern.
Deze verschuiving heeft geleid tot een toegenomen vraag naar Duitse Bunds, waardoor het verschil tussen de financieringskosten van Duitsland en Frankrijk is opgelopen tot meer dan 140 basispunten. Deze volatiliteit wordt aangedreven door een combinatie van politieke onzekerheid in de aanloop naar de Franse presidentsverkiezingen van 2027, aanhoudende begrotingstekorten en een druk schema van obligatie-uitgiften.
Economische druk
De economische instabiliteit van Frankrijk is het gevolg van verschillende elkaar kruisende drukfactoren, waaronder een groeiend tekort, stijgende energieprijzen, een vergrijzende bevolking en een patstelling in de wetgevende macht. De gevolgen zijn in de hele regio voelbaar, waarbij de euro een dieptepunt in 17 maanden bereikte omdat de markten vreesden dat de crisis zich zou kunnen uitbreiden.
Sommige beleggingsdeskundigen, zoals Nicolas Forest van Candriam, hebben gewaarschuwd dat de huidige spanningsniveaus overeenkomen met het hoogtepunt van de staatsschuldencrisis. Zij merken daarbij op dat het nationale tekort zou kunnen oplopen tot 6 procent van het bbp, wat eerdere prognoses zou overtreffen.
Politieke reacties en de dreiging van wanbetaling
Ook politieke figuren beginnen de ernst van de situatie te erkennen. Marine Le Pen heeft gepleit voor drastische bezuinigingen op de overheidsuitgaven en gewaarschuwd dat het uitblijven van dergelijke maatregelen Frankrijk naar een staatsfaillissement zou kunnen leiden. (lv)
Volg Business AM ook op Google Nieuws
Wil je toegang tot alle artikelen, geniet tijdelijk van onze promo en abonneer je hier!