Key takeaways
- De Belgische bouwsector blijft economisch sterk ondanks een daling van het aantal nieuwe bouwvergunningen.
- Renovatie- en infrastructuurprojecten zijn nu de drijvende kracht achter de groei, in plaats van nieuwbouw van woningen.
- Uitgaven in de vastgoedsector stimuleren een uitgebreid netwerk van secundaire economische diensten.
De bouwsector in België vertoont momenteel een opmerkelijke tegenstrijdigheid. Hoewel het aantal uitgereikte bouwvergunningen sinds 2022 gestaag daalt, blijft de algemene economische gezondheid van de sector sterk. Dat blijkt uit een analyse van de Nationale Bank.
Hoewel bouwvergunningen doorgaans worden gezien als een voorlopende indicator voor toekomstige activiteit, trotseert de Belgische markt die trend omdat de sector veel meer omvat dan alleen de bouw van nieuwe woningen.
Pijler van nationale economie
Economisch gezien is de sector een pijler van de Belgische staat. In 2025 bedroeg de bruto toegevoegde waarde naar verwachting bijna 33 miljard euro, wat neerkomt op 5,5 procent van de totale toegevoegde waarde van het land.
De sector is enorm. Hij omvat meer dan 174.000 bedrijven en biedt werk aan ongeveer 292.000 mensen, wat neerkomt op ruwweg 5,7 procent van de totale beroepsbevolking. Ondanks tegenwind door stijgende grondstof- en energiekosten vanaf 2022 heeft de sector zich sinds 2024 hersteld, waarbij de reële groei nu sneller gaat dan die van de economie als geheel.
Verschuiving naar renovatie
De kloof tussen het aantal bouwvergunningen en de daadwerkelijke activiteit is het gevolg van een verschuiving in het soort investeringen dat wordt gedaan. Bouwvergunningen hebben voornamelijk betrekking op nieuwbouw, maar laten een groot deel van de markt buiten beschouwing: renovaties en opknapbeurten.
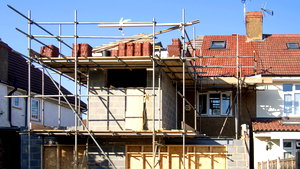
Sinds 2022 is er een merkbare verschuiving weg van nieuwbouw. In plaats daarvan hebben huiseigenaren zich gericht op het renoveren van bestaande woningen, onder meer door warmtepompen en zonnepanelen te installeren en de isolatie te verbeteren. Die verschuiving was grotendeels een reactie op de energiecrisis.
Tegelijkertijd hebben de overheid en bedrijven hun uitgaven aan infrastructuur en niet-residentiële gebouwen verhoogd, met een opvallende stijging van de investeringen in defensiegerelateerde projecten.
Brede rimpeleffect van vastgoeduitgaven
De financiële impact van vastgoedinvesteringen reikt veel verder dan de bouwbedrijven zelf. Van elke 100 euro die in vastgoed wordt geïnvesteerd, is ongeveer 74 euro directe toegevoegde waarde in verband met de productie, terwijl 26 euro bestemd is voor belastingen, diensten en andere goederen.
Interessant is dat minder dan de helft van de totale investering – ongeveer 47,1 procent tegen 2025 – daadwerkelijk binnen de bouwbedrijven blijft, waarbij elektriciens, loodgieters, projectontwikkelaars en hoofdaannemers de grootste aandelen voor hun rekening nemen. De rest vloeit naar architecten, landmeters, financiële adviseurs en de staat via registratierechten. Dit toont aan dat een bloeiende vastgoedmarkt een breed scala aan economische sectoren stimuleert.
Veerkracht als motor van groei
Bovendien zijn de drijfveren achter de investeringen geëvolueerd. Hoewel groei vaak wordt gekoppeld aan optimisme, laten recente trends zien dat ook instabiliteit aanleiding kan geven tot uitgaven. De pandemie heeft mensen ertoe aangezet een eigen woning te kopen, en de energiecrisis heeft een streven naar efficiëntie aangewakkerd. Evenzo hebben geopolitieke spanningen strategische overheidsuitgaven op het gebied van veiligheid noodzakelijk gemaakt.
In die gevallen is investeren niet het gevolg van vertrouwen, maar van het streven naar veerkracht en veiligheid. Hoewel bouwvergunningen dus nuttig blijven voor het voorspellen van nieuwe trends op de woningmarkt, bieden ze slechts een beperkt inzicht in een complexe sector die wordt aangedreven door diverse actoren en veranderende behoeften.
(at)
Volg Business AM ook op Google Nieuws
Wil je toegang tot alle artikelen, geniet tijdelijk van onze promo en abonneer je hier!