Frankrijk lijkt vandaag de zwakste schakel van de eurozone met een te groot begrotingstekort (dit jaar 5,4 procent van het bbp volgens het IMF) en een grote en toenemende overheidsschuld (118 procent). Daarnaast hangt de Franse economie vast in een situatie van lage economische groei, relatief weinig mensen aan het werk, een groot gewicht van de overheid en een ondermaatse ondernemingsdynamiek. Daarbovenop lijkt de Franse politiek niet meer in staat om oplossingen te vinden. Volgens de huidige peilingen gaan de presidentsverkiezingen van volgend jaar naar een tweestrijd tussen extreem rechts en extreem links. Geen van beide heeft een ernstig plan om de vele economische uitdagingen echt aan te pakken. Tegen die achtergrond schoot de rente op Franse obligaties de voorbije weken al duidelijk hoger. De Franse 10-jaarsrente flirt ondertussen met 5 procent, het hoogste niveau in meer dan 20 jaar. Maar dat is allicht nog maar een voorsmaakje van wat er komt wanneer de politieke crisis echt op de spits zou gaan.
België lijkt op Frankrijk
Helaas lijkt België op te veel vlakken pijnlijk goed op Frankrijk. Wij zitten met een gelijkaardig begrotingstekort (5,3 procent) en een te hoge overheidsschuld (110 procent). Ook wij hangen vast in een klimaat van lage economische groei. Voor de komende vijf jaar verwacht het IMF een gemiddelde groei van 1,3 procent per jaar (1,1 procent voor Frankrijk). De werkzaamheidsgraad ligt bij ons lager dan in Frankrijk (72,8 procent versus 75,4 procent), de gemiddelde effectieve pensioenleeftijd is hier lager (61,5 jaar versus 62,2 jaar) en de gemiddelde duur van de loopbaan ook (35,7 jaar versus 37,5 jaar). Ook het aandeel scale-ups of de inzet van risicokapitaal ligt in België lager dan in Frankrijk. In een gecombineerde rangschikking op basis van tien internationale ranglijsten rond competitiviteit, innovatie, algemene ontwikkeling, duurzaamheid, talent en effectiviteit van de overheid haalt België een 19e plaats onder de industrielanden. Frankrijk staat 20e.
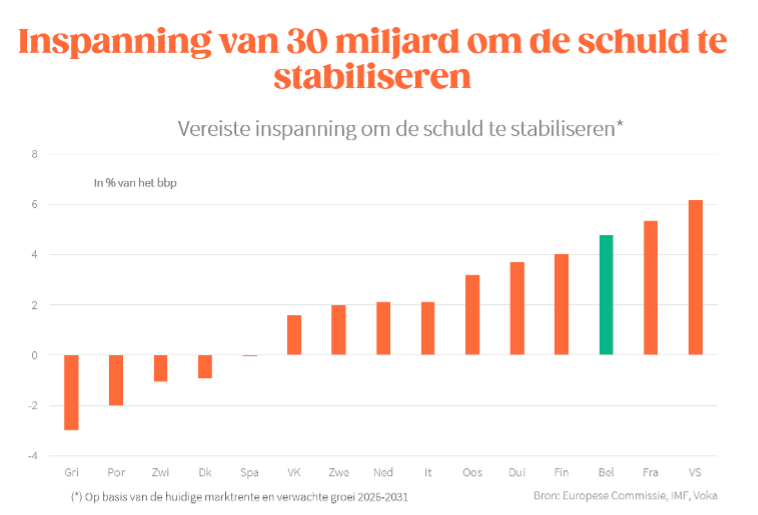
Ook qua budgettaire uitdaging lijkt België op Frankrijk. Om met de groeiverwachtingen van de komende jaren en bij de huidige rentestand de overheidsschuld te stabiliseren, is in Frankrijk een inspanning van 5,3 procent van het bbp nodig. In België is dat 4,8 procent, net iets minder dan Frankrijk dankzij de huidige lagere marktrente. Voor België komt die inspanning neer op een dikke 30 miljard, alleen nog maar om de schuld te stabiliseren. Als we ook nog rekening houden met de vergrijzingsfactuur en de afgesproken extra uitgaven op defensie, dan komt de noodzakelijke inspanning in België zelfs duidelijk hoger uit dan die in Frankrijk (7,8 procent versus 6,6 procent).
Cruciaal verschil
Ondanks de pijnlijke gelijkenissen tussen België en Frankrijk zijn er ook cruciale verschilpunten. Financieel-economisch staat België er duidelijk beter voor dan Frankrijk. Onze netto internationale investeringspositie, het verschil tussen alle activa en passiva van een land ten opzichte van de rest van de wereld, is stabiel en duidelijk positief (+60 procent van het bbp). Die van Frankrijk is negatief (-30 procent) en aan het verslechteren. Maar in tijden van acute crisis dreigt dat snel vergeten te worden. Dat was ook het geval in 2011, toen de rente bij ons hoger spurtte door de onzekerheid over de politieke stabiliteit.
De belangrijkste reden waarom de financiële markten zich vandaag nog minder zorgen maken over de Belgische overheidsfinanciën dan over de Franse is de politieke situatie. Maar dat kan uiteraard snel veranderen, mocht de federale regering er de komende weken niet uit raken. Volgens de recentste peilingen dreigt er ook in België nog grotere verdeeldheid met een versterkt links tot extreem links blok in Wallonië en Brussel en een rechts tot extreem rechts blok in Vlaanderen. Mochten er ernstige twijfels opduiken rond de politieke stabiliteit, zou de rente ook in België nog fors hoger gaan.
Focus op hervormingen
De beste manier om duidelijk te maken dat België niet Frankrijk is, is via een ernstig langetermijnplan om de overheidsfinanciën terug op de rails te krijgen. Zo’n plan moet verdergaan dan 10 miljard en moet vooral ook een geloofwaardige strategie omvatten om ons economisch potentieel substantieel te versterken. Zonder die combinatie gaan we uiteindelijk toch de weg op van Frankrijk.
Bart Van Craeynest
Hoofdeconoom bij Voka en auteur van ‘België kan beter’
Volg Business AM ook op Google Nieuws
Wil je toegang tot alle artikelen, geniet tijdelijk van onze promo en abonneer je hier!