Key takeaways
- Goud faalt als betrouwbare afdekking tijdens beurscrashes wanneer beleggers verkopen om aan margin calls te voldoen, stelt HSBC.
- Diversificatie door centrale banken en zorgen over schulden houden de vraag op lange termijn in stand.
- Aziatische instellingen stimuleren nu de groei door over te stappen van sieraden naar edelmetaal.
Deskundigen bij HSBC Asset Management stellen dat goud weliswaar een levensvatbare strategische belegging blijft, maar geen waterdichte oplossing is voor elke marktcrisis. Dat schrijft Kitco.
Recente gegevens wijzen erop dat het edelmetaal niet als een betrouwbaar schild heeft gefungeerd tijdens dalingen op de aandelenmarkten. Dit is deels te wijten aan het wijdverbreide gebruik van hefboomposities. Wanneer aandelenmarkten instorten, verkopen beleggers vaak hun goudposities om aan margin calls te voldoen en onmiddellijke liquiditeit te genereren.
‘Debasement trade’
Ondanks een recente afkoelingsperiode na een enorme prijsstijging eerder dit jaar, blijft de ‘debasement trade’ – de verschuiving van kapitaal naar tastbare activa om inflatie en oplopende schulden tegen te gaan – een sterke katalysator.
De vraag wordt nog steeds gestimuleerd door een gefragmenteerd geopolitiek landschap en een wereldwijde trend onder centrale banken om hun reserves te diversifiëren en minder in traditionele valuta’s aan te houden.
Prijsvolatiliteit
De huidige prijsbewegingen worden voornamelijk beïnvloed door de rendementen op Amerikaanse staatsobligaties. Omdat goud geen rendement oplevert, verhogen stijgende rentetarieven de kosten van het aanhouden van het edelmetaal, wat de prijzen vaak omlaag drukt.
Bijgevolg verwacht HSBC dat goud op korte termijn binnen een bepaalde bandbreedte zal handelen, onder druk van een sterke Amerikaanse dollar en hoge reële rendementen. De vooruitzichten op lange termijn blijven echter positief, ondersteund door aanhoudende instroom in ETF’s en aankopen door institutionele beleggers.
Institutionele verschuiving op Aziatische markten
In Azië vindt een opmerkelijke verschuiving in de vraag plaats. In China en India hebben wijzigingen in de regelgeving verzekeringsmaatschappijen en vermogensbeheerders in staat gesteld edelmetaal aan te kopen.
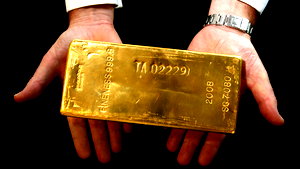
Dit heeft geleid tot een sterke stijging van de institutionele vraag naar grote goudstaven, waardoor de traditionele voorkeur van de detailhandel voor sieraden en munten aan het afnemen is.
Veranderende correlaties met olie
Analisten benadrukken ook dat de historische relatie tussen goud en olie is veranderd. Terwijl de twee in de jaren zeventig en tachtig nog hand in hand bewogen, is die correlatie de afgelopen decennia grotendeels verdwenen of negatief geworden.
Goud als hybride portefeuillebelegging
Uiteindelijk wordt goud gezien als een unieke hybride belegging. Het biedt de stabiliteit van een fysiek activum in combinatie met de hoge liquiditeit van een verhandeld effect. Hoewel het de volatiliteit op korte termijn misschien niet altijd tempert, vormt het een cruciaal onderdeel van een gediversifieerde portefeuille.
Beleggers worden aangemoedigd om “hun diversificaties te diversifiëren” in plaats van te vertrouwen op één enkel activum om alle vormen van financiële stress het hoofd te bieden.
Volg Business AM ook op Google Nieuws
Wil je toegang tot alle artikelen, geniet tijdelijk van onze promo en abonneer je hier!